El pago inicial es una de las primeras cifras que muchas familias revisan cuando sueñan con comprar casa. Puede sentirse como una barrera grande, sobre todo cuando no está claro cuánto dinero se necesita, qué gastos se pagan aparte o cómo empezar a ahorrar. La buena noticia es que entenderlo con tiempo te permite tomar decisiones más seguras y acercarte a tu meta con un plan realista.
Comprar vivienda no consiste solamente en encontrar una propiedad que te guste. También implica preparar tus finanzas, conocer tu capacidad de compra y contar con orientación en español para que cada paso sea más claro. No tienes que tener todas las respuestas desde el primer día, pero sí conviene comenzar con información confiable.
¿Qué es el pago inicial de una vivienda?
El pago inicial es la cantidad de dinero que aportas al momento de comprar una casa, antes de que el préstamo cubra el resto del precio. Por ejemplo, si una vivienda cuesta $300,000 y das $30,000 de pago inicial, necesitarías financiamiento para los $270,000 restantes, sin contar otros costos relacionados con la compra.
Esta aportación se expresa normalmente como un porcentaje del precio de la propiedad. Algunas personas creen que siempre deben ahorrar el 20%, pero esa cifra no aplica para todos los préstamos ni para todos los compradores. Dependiendo del tipo de financiamiento, tu perfil de crédito, tus ingresos y el programa disponible, el monto requerido puede ser menor o mayor.
Dar un pago inicial más alto puede reducir la cantidad que pides prestada y, en algunos casos, ayudar a disminuir el pago mensual. Sin embargo, usar todos tus ahorros para alcanzar un porcentaje específico no siempre es la mejor decisión. También es recomendable conservar dinero para emergencias, mudanza, reparaciones o gastos inesperados después de recibir las llaves.
Cuánto pago inicial podrías necesitar
No hay una respuesta única porque cada situación financiera y cada préstamo son diferentes. Un comprador con ingresos estables, buen historial de crédito y poca deuda podría tener opciones distintas a las de una persona que está fortaleciendo su crédito o comprando su primera propiedad.
Lo más útil es mirar el pago inicial como parte de un panorama completo. La evaluación también considera tus ingresos verificables, deudas mensuales, historial crediticio, precio de la casa y tipo de propiedad. Una casa con una cuota de asociación, por ejemplo, puede cambiar el pago mensual total aunque el precio de compra parezca accesible.
Antes de establecer una meta de ahorro, busca una pre-calificación. Este proceso puede darte una idea más cercana de cuánto podrías financiar y del dinero que tendrías que preparar. Una pre-calificación gratuita no es una aprobación final, pero sí puede ayudarte a buscar propiedades dentro de un rango más realista y evitar sorpresas más adelante.
En Mi Casa Credito, recibir orientación desde el inicio puede ayudarte a entender estas cifras en español y con base en tu situación. La meta no es presionarte a comprar antes de tiempo, sino ayudarte a identificar un camino que tenga sentido para ti y tu familia.
El pago inicial no es el único gasto que debes planear
Uno de los errores más comunes es ahorrar únicamente para el anticipo. Al comprar una casa, también pueden existir costos de cierre, gastos de inspección, tasación, seguro, impuestos prepagados y otros cargos vinculados al préstamo o a la propiedad. Los montos dependen de la ubicación, el tipo de préstamo y las condiciones de la transacción.
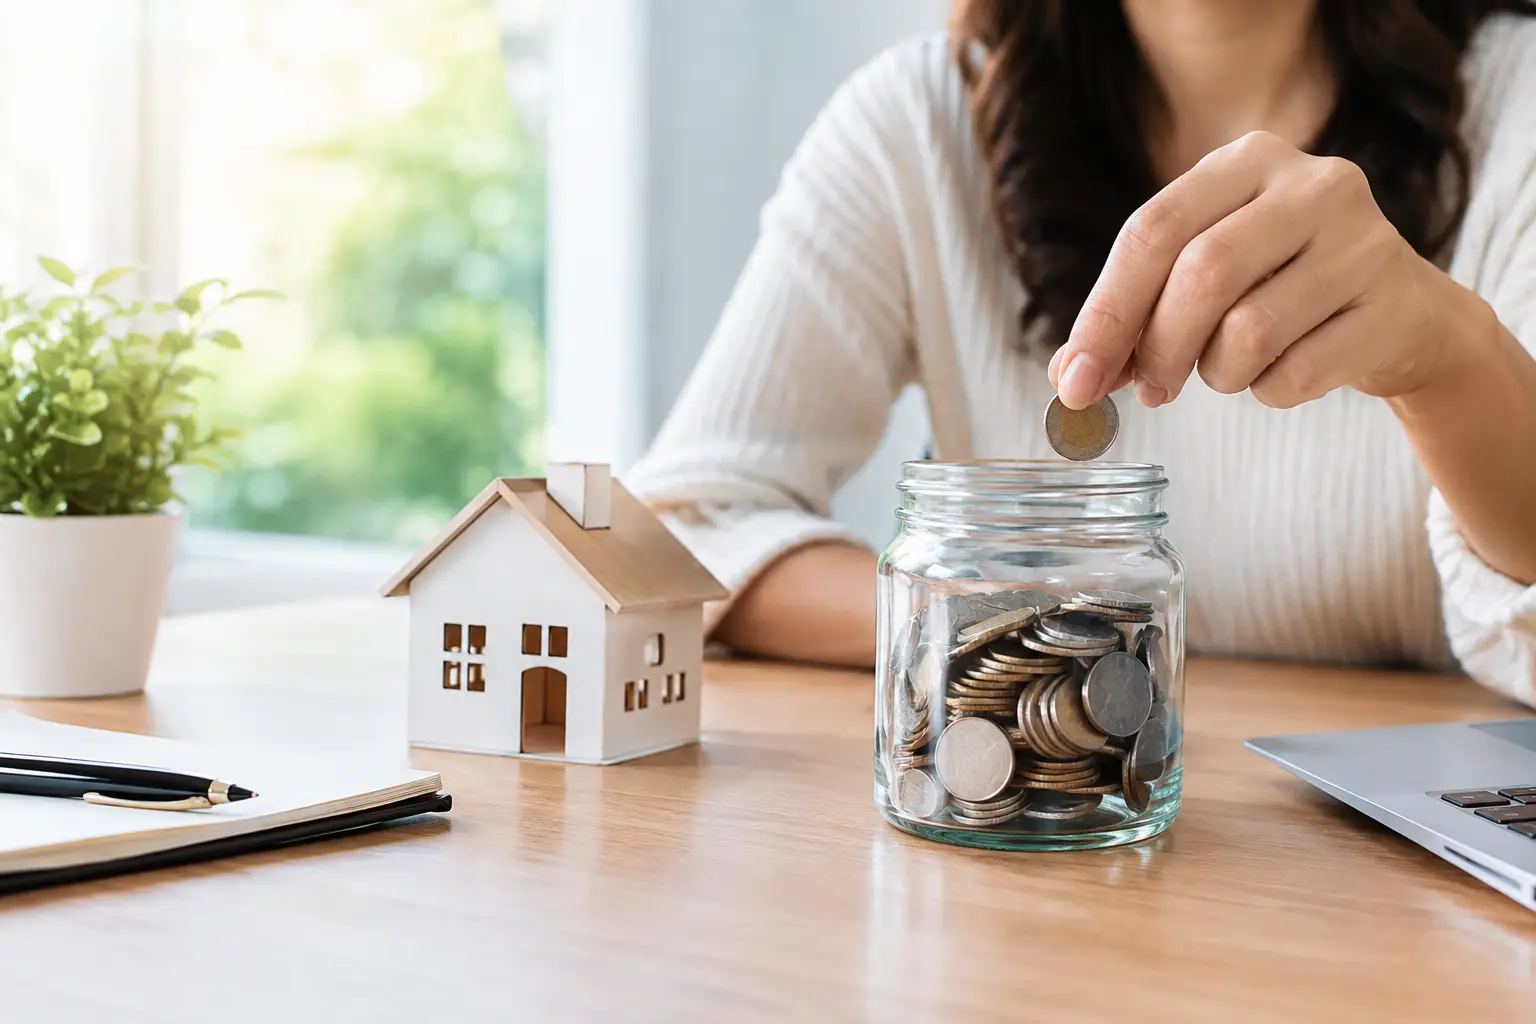
Por eso, es mejor pensar en un fondo de compra de vivienda en lugar de pensar solo en el pago inicial. Ese fondo puede incluir la cantidad para el anticipo, los costos de cierre y una reserva para los primeros meses como propietario. Tener este margen puede darte más tranquilidad cuando llegue el momento de hacer una oferta.
En ciertos casos, el vendedor podría contribuir con algunos costos de cierre, o podrían existir programas de asistencia según tu ubicación y elegibilidad. Estas opciones no están garantizadas y pueden tener reglas específicas, pero vale la pena preguntarlas durante el proceso. Una conversación clara con un asesor hipotecario te permite saber qué alternativas aplican realmente a tu caso.
Cómo crear un plan de ahorro que puedas mantener
Ahorrar para una casa funciona mejor cuando la meta se divide en pasos pequeños y medibles. En lugar de enfocarte únicamente en una cifra que parece lejana, define cuánto puedes separar cada quincena o cada mes sin comprometer tus gastos básicos.
Empieza revisando tus ingresos netos y tus gastos fijos. Después identifica gastos variables que podrías ajustar temporalmente, como suscripciones que no utilizas, comidas fuera de casa o compras impulsivas. No se trata de eliminar todo lo que disfrutas, sino de decidir qué prioridades te acercan más a la vivienda que deseas.
Mantener el ahorro en una cuenta separada también puede ser útil. Si el dinero para la casa está mezclado con el gasto diario, es más fácil usarlo sin darte cuenta. Programa transferencias automáticas después de recibir tu pago y considera cualquier ingreso extra, como reembolsos, comisiones o bonos, como una oportunidad para reforzar tu fondo.
Si compras con pareja, familia o un co-comprador, hablen abiertamente sobre la aportación de cada persona. Definir responsabilidades desde antes evita malentendidos y permite construir una meta conjunta. También es importante que todos entiendan cómo la deuda, los ingresos y el crédito pueden influir en la solicitud.
Protege tu crédito mientras preparas la compra
Tu pago inicial importa, pero tu crédito también tiene un peso importante en las opciones de financiamiento. Mientras te preparas para comprar, procura pagar tus obligaciones a tiempo, mantener bajos los saldos de tarjetas de crédito y evitar abrir cuentas nuevas sin necesidad.
No conviene hacer compras grandes a crédito antes de solicitar una hipoteca. Financiar un automóvil, muebles o equipos costosos puede aumentar tus deudas mensuales y cambiar la cantidad que podrías calificar para recibir. Incluso después de la pre-calificación, mantén tus finanzas estables hasta que el préstamo se cierre.
Revisa tu reporte de crédito con anticipación para detectar información incorrecta o cuentas que requieran atención. Resolver un error puede tomar tiempo, así que hacerlo antes de comenzar la búsqueda te da una ventaja. Si tu puntaje necesita mejorar, un asesor puede explicarte qué acciones suelen tener más impacto según tu perfil.
Evita estas decisiones al reunir tu pago inicial
La urgencia por comprar puede llevar a decisiones que complican la operación. Pedir dinero prestado sin documentarlo, mover grandes cantidades entre cuentas sin explicación o depositar efectivo de origen no verificable puede generar preguntas durante la revisión del préstamo. Los prestamistas necesitan confirmar de dónde provienen los fondos utilizados para la compra.
Si recibirás un regalo familiar para el pago inicial, consulta antes cómo debe documentarse. Si usarás dinero de una cuenta de ahorro, de la venta de un bien o de una inversión, guarda los registros correspondientes. Preparar esta documentación desde temprano puede hacer el proceso más ordenado.
También evita elegir una casa solo porque el pago inicial parece alcanzable. El presupuesto debe contemplar la mensualidad total, incluyendo capital, intereses, impuestos, seguro hipotecario cuando aplique y seguro de vivienda. Una compra saludable es la que puedes sostener con confianza después de mudarte.
La orientación correcta cambia el primer paso
No necesitas esperar a tener todo el dinero ahorrado para hablar con un profesional. De hecho, una consulta temprana puede ayudarte a establecer una meta de pago inicial basada en números reales, entender qué documentos necesitarás y saber si conviene comprar pronto o prepararte unos meses más.
Cada familia llega a este proceso desde un punto distinto. Algunas ya tienen ahorros y necesitan claridad sobre el préstamo; otras requieren un plan para mejorar crédito, reducir deudas o reunir fondos. Pedir ayuda no es una señal de que no estás listo. Es una forma inteligente de avanzar con información, seguridad y una estrategia que respete tu realidad.
Tu próxima casa puede comenzar con una conversación clara y una meta alcanzable. Empieza por conocer tus opciones, organiza tus finanzas a tu ritmo y da cada paso con la confianza de que no tienes que recorrer el camino solo.