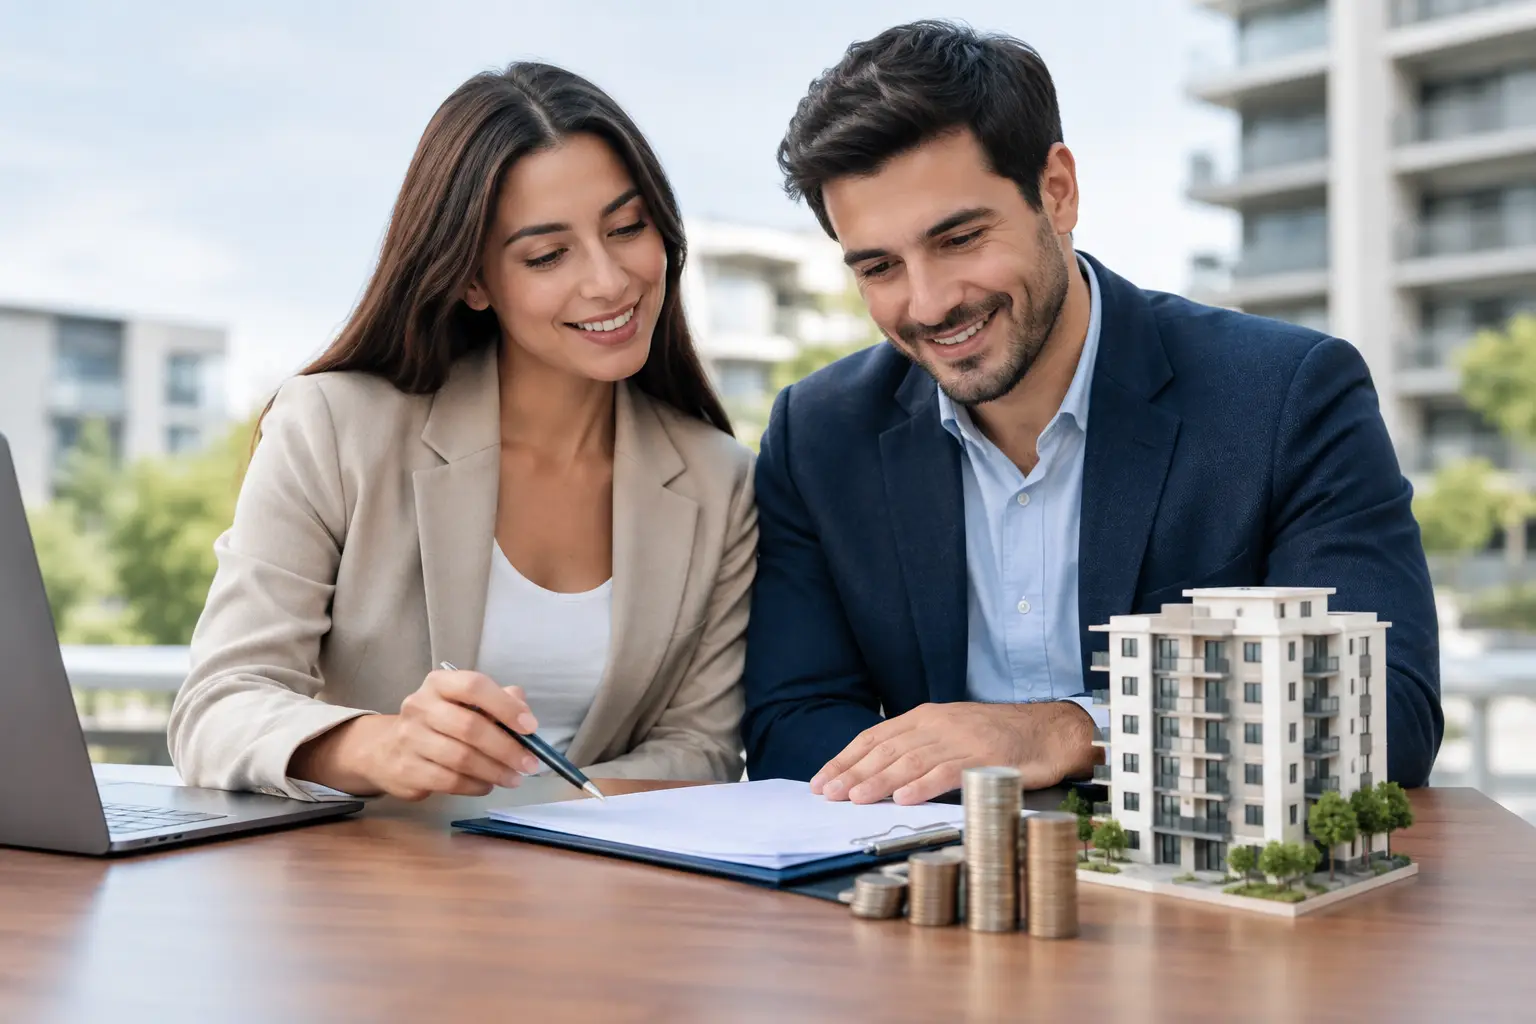
Una propiedad de dos a cuatro unidades puede cambiar la forma en que construyes patrimonio: vives en una unidad, rentas las demás y usas esos ingresos para apoyar el pago mensual. Pero antes de elegir un edificio o hacer una oferta, necesitas una guía de financiamiento multifamiliar clara. El préstamo correcto no solo depende del precio de compra. También depende de tu plan para ocupar, administrar y sostener la propiedad.
Para muchas familias latinas, invertir en bienes raíces multifamiliares representa una oportunidad de crear ingresos, ampliar el patrimonio y acercarse a metas financieras de largo plazo. El proceso puede parecer técnico, especialmente si es tu primera compra. Con información ordenada y acompañamiento en español, es posible avanzar con más seguridad.
Qué se considera una propiedad multifamiliar
En financiamiento residencial, una propiedad multifamiliar suele ser un inmueble de dos, tres o cuatro unidades. Puede ser un dúplex, tríplex o cuádruplex. Aunque tenga varias viviendas, todavía puede calificar para ciertos préstamos residenciales si cumple con los requisitos del programa y se mantiene dentro del límite de cuatro unidades.
Esto es distinto a comprar un edificio de cinco o más unidades. A partir de ese punto, normalmente se trata de financiamiento comercial. La evaluación cambia: el prestamista pone mayor atención a los ingresos del inmueble, los gastos operativos, la ocupación y la capacidad del proyecto para generar flujo de efectivo.
La diferencia importa porque una propiedad de dos a cuatro unidades puede ofrecer opciones más accesibles para un comprador que planea vivir allí. Si tu intención es ocupar una de las unidades como residencia principal, podrías tener acceso a condiciones distintas a las de un inversionista que no vivirá en el inmueble.
La decisión clave: vivir en la propiedad o invertir desde fuera
Antes de solicitar un préstamo, define cómo usarás el edificio. Esta respuesta influye en el tipo de crédito, el pago inicial, la tasa y los documentos que necesitarás presentar.
Cuando compras una propiedad multifamiliar para vivir en una unidad, se conoce como compra ocupada por el propietario. Es una ruta frecuente para quienes quieren comenzar a invertir sin dejar de resolver su propia necesidad de vivienda. El ingreso de las otras unidades puede ayudar a compensar el pago hipotecario, siempre que el programa permita considerar una parte de las rentas proyectadas o existentes.
Si no vivirás en el inmueble, la operación suele evaluarse como propiedad de inversión. En ese caso, es común que se exija un pago inicial mayor, reservas de efectivo más amplias y un perfil crediticio sólido. No significa que sea imposible, pero debes prepararte para una revisión más estricta y para asumir que cualquier unidad vacía afectará directamente tus finanzas.
No conviene elegir una opción solo porque promete un pago inicial más bajo. Declarar que ocuparás una vivienda sin intención real de hacerlo puede traer consecuencias serias. El financiamiento debe reflejar tu plan verdadero desde el inicio.
Opciones de financiamiento multifamiliar que puedes evaluar
No existe un préstamo ideal para todas las personas. La mejor alternativa depende de tus ingresos, crédito, ahorros, estatus de residencia, tipo de propiedad y objetivo de compra.
Préstamos convencionales
Un préstamo convencional puede ser una buena alternativa para compradores con crédito estable, ingresos verificables y capacidad para cubrir el pago inicial y los costos de cierre. Para una propiedad de varias unidades, los límites de préstamo suelen ser diferentes a los de una vivienda unifamiliar, por lo que conviene revisar el condado donde comprarás.
La ventaja es que puede ofrecer flexibilidad en ciertos escenarios. El reto es que, al aumentar el número de unidades, también pueden aumentar los requisitos de reserva, la documentación y el dinero necesario para cerrar.
Financiamiento FHA
Para una compra ocupada por el propietario, un préstamo FHA puede ser una opción a considerar si buscas un pago inicial más accesible y cumples con los criterios del programa. La propiedad debe pasar una evaluación de condición y seguridad, y no todas las oportunidades de inversión cumplirán con esos estándares.
Además, el seguro hipotecario forma parte del costo total. Por eso no basta con comparar la tasa de interés. Hay que revisar el pago mensual completo, incluidos impuestos, seguro de propiedad y seguros requeridos por el préstamo.
Préstamos VA y programas locales
Quienes califican para beneficios VA pueden explorar la compra de propiedades de hasta cuatro unidades, generalmente con la condición de vivir en una de ellas. Las reglas específicas, los límites y los costos dependen del perfil del solicitante y del inmueble.
También puede haber programas estatales, municipales o comunitarios que ayuden con el pago inicial o costos de cierre. Estos programas cambian con frecuencia y pueden tener límites de ingreso, precio de compra o ubicación. Una evaluación personalizada permite saber si son viables antes de basar una oferta en esa ayuda.
Cómo calcula el prestamista tu capacidad de pago
El prestamista no analiza solo el precio de la propiedad. Revisa si podrás manejar el pago incluso cuando surjan gastos inesperados. Para ello, evalúa tus ingresos, deudas mensuales, historial de crédito, activos disponibles y estabilidad laboral o de negocio.
En una propiedad multifamiliar, las rentas pueden ser un factor relevante. Si ya hay inquilinos, se revisan los contratos de arrendamiento y el historial de ingresos. Si las unidades están vacías o planeas comprar para rentarlas, puede utilizarse un estimado de renta preparado por un tasador. Sin embargo, no siempre se cuenta el 100% de ese ingreso. El prestamista puede aplicar un ajuste para contemplar vacancias y costos operativos.
Piensa en la renta como apoyo, no como una promesa garantizada. Habrá meses con reparaciones, cambios de inquilino o demoras en los pagos. Tu presupuesto debe resistir esos escenarios sin poner en riesgo tu vivienda ni tus demás obligaciones.
Documentos que conviene preparar antes de buscar
Llegar preparado puede acelerar la preaprobación y ayudarte a negociar con más confianza. Ten a la mano identificaciones vigentes, comprobantes de ingresos, declaraciones de impuestos cuando correspondan, estados de cuenta bancarios, historial de empleo y detalles de tus deudas actuales.
Para el inmueble, será útil reunir los contratos de arrendamiento, lista de rentas, depósitos de seguridad, facturas de servicios si las paga el propietario y datos sobre reparaciones recientes. Si hay unidades vacías, investiga las rentas comparables de la zona. No te bases únicamente en la cifra que aparece en un anuncio.
Evita hacer compras grandes a crédito, abrir nuevas cuentas o mover dinero sin documentación durante el proceso. Estas acciones pueden cambiar tu perfil financiero y obligar a revisar nuevamente la solicitud.
Costos que no debes dejar fuera de tu presupuesto
Comprar un multifamiliar implica más que reunir el pago inicial. Debes calcular costos de cierre, tasación, inspección, seguro, impuestos, posibles reparaciones y fondos de reserva. Una inspección completa tiene especial valor en edificios con varias unidades, porque sistemas como el techo, la plomería, la electricidad o la calefacción pueden afectar a más de una familia.
También debes confirmar quién paga agua, gas, electricidad, recolección de basura y mantenimiento de áreas comunes. Una propiedad con rentas atractivas puede perder rentabilidad si los gastos no están bien calculados. Revisa los números con una mirada conservadora: considera vacancias, mantenimiento y una reserva para emergencias.
Señales de que una propiedad merece una revisión más profunda
No toda propiedad con varias unidades es una buena oportunidad. Presta atención si las rentas actuales están muy por debajo o muy por encima del mercado, si faltan contratos de alquiler, si existen reparaciones visibles o si el vendedor no puede explicar los gastos del edificio.
También confirma que el uso multifamiliar esté permitido y que las unidades sean legales. Una habitación rentada sin permisos o una unidad no registrada puede complicar la tasación, el seguro y el financiamiento. Antes de comprometerte, revisa la zonificación y pide orientación profesional cuando haya dudas.
Pasos para avanzar con seguridad
El camino suele comenzar con una preaprobación, no con una oferta impulsiva. Saber cuánto podrías financiar te permite buscar propiedades dentro de un rango realista y responder con rapidez cuando aparezca una oportunidad.
Después, compara el pago mensual total de diferentes escenarios. Considera una propiedad de dos unidades y otra de cuatro, distintos pagos iniciales y rentas estimadas prudentes. El objetivo no es comprar el edificio más grande posible, sino elegir uno que puedas administrar sin quedar sin margen.
En Mi Casa Crédito, una orientación personalizada en español puede ayudarte a entender qué tipo de financiamiento se ajusta mejor a tu perfil, qué documentos preparar y qué preguntas hacer antes de presentar una oferta. La preevaluación es una oportunidad para ordenar tus números, no una presión para decidir apresuradamente.
Una propiedad multifamiliar puede darte ingresos y opciones, pero también responsabilidades reales como propietario. Si empiezas con expectativas claras, reservas suficientes y un préstamo alineado con tu plan, estarás construyendo una base más fuerte para tu familia y para las personas que llamarán hogar a ese inmueble.